Analyse · Turquie · Europe
Eurosatory 2026 : une nouvelle étape pour l’industrie de défense turque
À Eurosatory 2026, l’industrie de défense turque passe de l’exportation à la production en Europe, tout en restant à l’écart des programmes de l’UE.
 31 juillet 20265 min de lecture
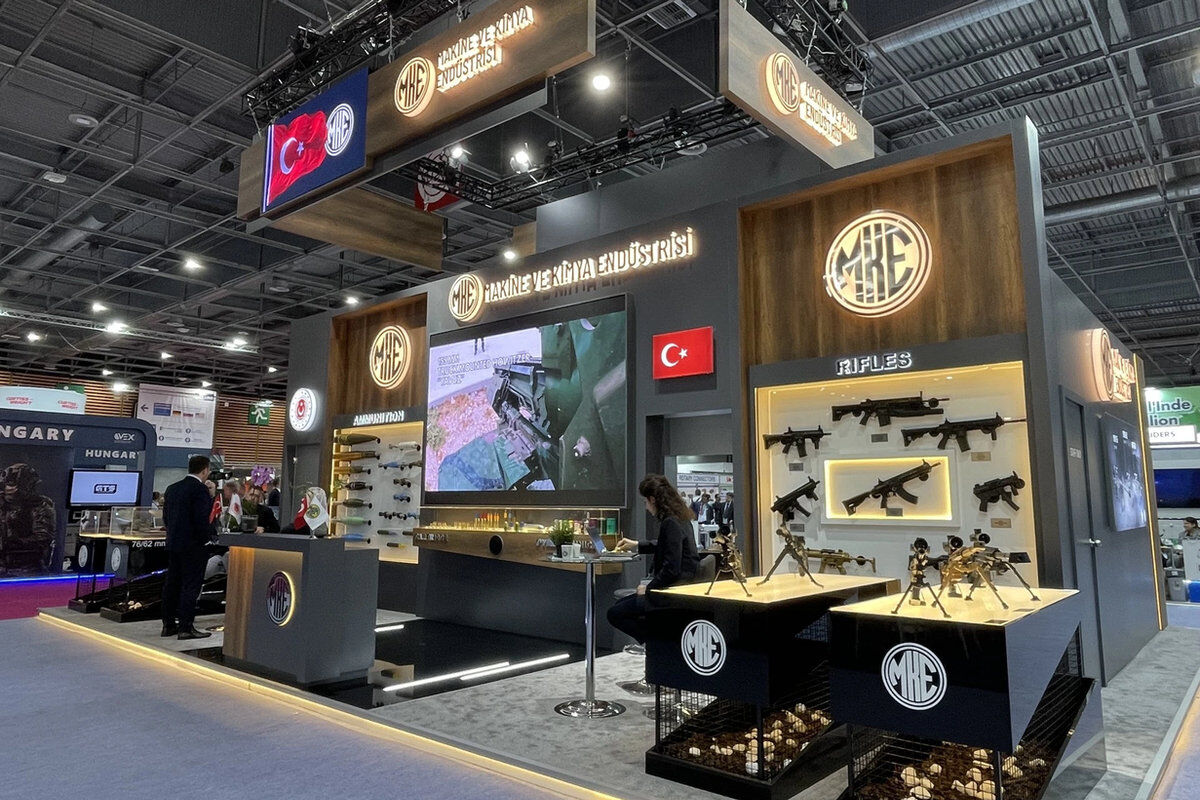
Eurosatory 2026, qui s’est tenu à Paris, a révélé non seulement la capacité d’exportation croissante de l’industrie de défense turque, mais aussi la manière dont la Turquie entend s’implanter sur le marché européen de la défense. La Turquie ne vise plus seulement à vendre des armes à l’Europe : elle veut produire en Europe, nouer des partenariats et devenir un maillon permanent des chaînes d’approvisionnement de défense du continent.
Organisé à Paris Nord Villepinte du 15 au 19 juin 2026, Eurosatory a été l’un des rendez-vous les plus importants au monde dans le domaine des systèmes de défense terrestre et aéroterrestre. Le programme de cette édition a été dominé par les systèmes sans pilote, la guerre électronique, l’intelligence artificielle, la cybersécurité, la défense aérienne et les capacités de production dont l’Europe a besoin dans son processus de réarmement. Le fait que la direction d’Eurosatory ait particulièrement mis en avant les notions de « supériorité multidomaine » et de « résilience industrielle en conditions d’économie de guerre » a montré que le salon revêtait une portée stratégique plus large que celle d’une simple exposition de produits.
La Turquie, quant à elle, était représentée au salon par plus de 50 entreprises. Aux côtés de grands industriels comme ASELSAN, ROKETSAN, HAVELSAN, l’entreprise publique d’armement MKE, FNSS et Otokar figuraient aussi des sociétés plus petites, actives dans l’électronique, les communications, les pièces mécaniques, les sous-systèmes de véhicules et la fabrication avancée. Cette large participation a montré que l’industrie de défense turque s’est affranchie d’une structure restreinte, composée de quelques grandes entreprises, pour devenir un écosystème de production à multiples acteurs.
Pourtant, la position de la Turquie à Eurosatory 2026 ne s’explique pas uniquement par le nombre d’entreprises présentes. La question essentielle est la transformation à l’œuvre dans la stratégie d’Ankara vis-à-vis du marché européen de l’industrie de défense. Les entreprises turques ne cherchent plus seulement à exporter vers les pays européens des systèmes fabriqués en Turquie. Elles se tournent désormais vers le rachat d’entreprises en Europe, la création de coentreprises, la production locale et le transfert de technologie.
La Turquie n’est plus seulement un pays de drones
Pendant longtemps, la presse étrangère a jugé l’ascension internationale de l’industrie de défense turque à l’aune des drones, au premier rang desquels le Bayraktar TB2. Eurosatory 2026 a toutefois montré que la gamme de produits turque s’est considérablement élargie.
La présentation d’ASELSAN au salon était centrée sur la guerre électronique, les radars et les systèmes anti-drones. L’entreprise a exposé son système DRONEDEF, l’une des composantes anti-drones du Dôme d’acier (Çelik Kubbe), le projet turc de défense aérienne multicouche. Ce système vise à combiner, au sein d’une architecture intégrée, radar, détection électro-optique, brouillage électronique et différents moyens d’interception.
L’importance de ce domaine est devenue plus visible à la lumière des évolutions que connaît le monde d’aujourd’hui. Les drones à bas coût mettant à l’épreuve des systèmes de missiles onéreux et les réseaux classiques de défense aérienne, les armées ont été poussées à développer des solutions anti-drones plus économiques et multicouches. L’avantage de la Turquie tient ici à ce qu’elle ne produit pas seulement des drones, mais développe aussi les systèmes capables de les détecter, de les neutraliser électroniquement ou de les détruire physiquement.
ROKETSAN, de son côté, s’est distingué par ses munitions guidées de précision, ses missiles antichars, ses systèmes de défense aérienne et sa famille de missiles tirables depuis des drones. Le portefeuille exposé par l’entreprise à Eurosatory comprenait les munitions de la série MAM, l’İHA-230, le missile de croisière ÇAKIR, les systèmes antichars KARAOK et UMTAS ainsi que les solutions de défense aérienne SUNGUR et HİSAR-O. Cette diversité montre que la Turquie est devenue un pays qui ne se contente pas de produire des plateformes, mais qui est aussi en mesure de fournir les munitions qu’elles emportent.
La présence de HAVELSAN au salon représentait quant à elle une facette moins visible, mais de plus en plus critique, de l’industrie de défense turque : le logiciel, le commandement et le contrôle, et l’intégration de systèmes. L’entreprise a présenté des solutions qui réunissent, au sein d’une même architecture opérationnelle, gestion du champ de bataille, planification de mission, liaisons de données tactiques, intelligence artificielle, simulation et systèmes autonomes.
Le tableau qui se dégage d’Eurosatory 2026 est donc que la Turquie n’est pas simplement un pays qui vend des véhicules blindés, des missiles ou des drones. Ankara s’efforce de proposer un écosystème de défense intégré, capable de relier entre elles les différentes couches du champ de bataille, des capteurs aux munitions et de la guerre électronique au commandement et au contrôle.
De l’exportation à la production en Europe
L’un des développements les plus importants du salon pour la Turquie a été le partenariat Danube Defence Systems, que FNSS et le groupe tchèque CSG Defence prévoient de créer en Slovaquie. Cette entreprise commune vise à produire en Europe des véhicules blindés fondés sur la technologie de FNSS, à commencer par le char moyen KARPAT, et à les commercialiser auprès des armées européennes.
Pour nous, cet accord signifie davantage qu’un contrat d’exportation ordinaire. Au lieu de fabriquer son produit en Turquie pour le vendre à l’Europe, l’entreprise turque s’insère dans une structure de production située en Europe. Ce faisant, elle crée des emplois locaux, travaille avec des sous-traitants européens, réalise des transferts de technologie et se positionne comme partie intégrante de l’industrie de défense européenne.
Les activités d’Otokar en Roumanie constituent un exemple plus avancé encore de la même transformation. L’entreprise a signé avec le ministère roumain de la Défense un contrat d’environ 857 millions d’euros portant sur la fourniture de 1 059 véhicules blindés COBRA II. Alors que la majeure partie des véhicules doit être produite en Roumanie, Otokar a racheté 96,77 % de la société roumaine Automecanica pour environ 85 millions d’euros. Le premier COBRA II de fabrication roumaine a été présenté en mai 2026.
Ce modèle révèle l’orientation fondamentale de la stratégie européenne de la Turquie : plutôt que d’être un fournisseur qui vend ses produits à l’Europe depuis l’extérieur, devenir un acteur local qui produit à l’intérieur de l’Europe.
Cela revêt une signification politique autant qu’économique. Un système de conception turque produit en Europe ne doit pas être considéré comme une simple « arme importée de Turquie ». Dès lors que les travailleurs, les entreprises et les chaînes d’approvisionnement du pays producteur bénéficient du projet, l’acceptation politique du produit peut aussi s’en trouver facilitée.
Le besoin de l’Europe, l’opportunité de la Turquie
Les pays européens augmentent rapidement leurs budgets de défense. Les dépenses de défense cumulées des États membres de l’Union européenne auraient atteint 418 milliards d’euros en 2025 et devraient s’élever à environ 454 milliards d’euros en 2026. Les dépenses d’acquisition d’équipements de défense de l’UE ont également progressé de 26 % en 2025 par rapport à l’année précédente, pour atteindre environ 115 milliards d’euros.
Pour autant, davantage de budget ne signifie pas automatiquement davantage de capacités militaires. Les délais de production, les capacités en munitions et la structure d’approvisionnement fragmentée de l’industrie de défense européenne rendent difficile la traduction rapide, sur le terrain, de la hausse des budgets.
C’est précisément là que la Turquie se démarque. Par rapport à leurs concurrents, les entreprises turques proposent des systèmes moins coûteux, livrables plus rapidement et adaptables aux exigences des clients. Les exportations de défense de la Turquie ont à peu près triplé depuis 2021 pour atteindre le niveau de 10 milliards de dollars en 2025. Que près de 5,6 milliards de dollars de ces exportations aient été dirigés vers les marchés européen et américain montre que la Turquie n’est plus un producteur vendant uniquement aux pays du Moyen-Orient, d’Afrique ou du Turkestan (Asie centrale). Le véritable avantage de la Turquie réside dans sa capacité à conjuguer un bon niveau technologique avec des prix plus abordables, une capacité de production en série, des délais de livraison courts et des offres de production locale.
Dans l’OTAN, hors de la défense de l’Union européenne
C’est ici qu’apparaît la contradiction fondamentale pour la Turquie. Bien qu’elle soit l’une des plus grandes puissances militaires de l’OTAN et qu’elle occupe une position géographique importante pour la sécurité européenne, la Turquie reste à l’écart des programmes de l’Union européenne en matière d’industrie de défense.
Le mécanisme Security Action for Europe, dit SAFE, mis en place par l’UE, fournira jusqu’à 150 milliards d’euros de prêts à long terme et à faible coût pour soutenir les acquisitions communes de défense des États membres. Mais l’approche « acheter européen » du programme exige que l’essentiel de la valeur des projets provienne de fabricants établis dans l’UE, dans l’Espace économique européen ou dans des pays partenaires éligibles.
En juillet 2026, la Turquie ne dispose d’aucun partenariat de sécurité et de défense avec l’UE qui lui permettrait une pleine participation à SAFE. Les entreprises turques ne peuvent donc pas accéder directement et pleinement aux financements et aux projets d’acquisition commune qu’offre le programme. Les objections de la Grèce et de l’administration chypriote grecque à une inclusion plus large de la Turquie dans le programme persistent également.
Il en résulte une situation paradoxale. Alors que les pays européens ont de plus en plus besoin des produits de défense turcs et des capacités de production de la Turquie, les mécanismes institutionnels de défense de l’Union européenne n’admettent pas les entreprises turques au cœur du système. Pourtant, la coentreprise de FNSS en Slovaquie et le passage d’Otokar à la production en Roumanie, la décision de l’Espagne d’acquérir l’avion HÜRJET, la coentreprise créée entre Baykar et l’italien Leonardo ainsi que l’accord de Baykar avec le français Safran Electronics & Defense sont autant de démarches pragmatiques pour contourner cet obstacle. Autrement dit, lorsque les entreprises turques ne peuvent accéder aux programmes de l’UE en tant que fabricants basés en Turquie, elles cherchent à s’insérer indirectement dans l’écosystème de défense européen en s’y constituant en sociétés (Slovaquie et Roumanie) et en y produisant localement.
Conclusion : où se situe la Turquie ?
Eurosatory 2026 a prouvé que la Turquie joue dans la cour des grands de l’industrie de défense. Le salon a également mis en évidence ses atouts : une large gamme de produits, les coûts, la capacité de production en série, des délais de livraison courts et des partenariats fondés sur le transfert de technologie.
Mais c’est là que réside une contradiction fondamentale. Si la Turquie se trouve au centre de la sécurité européenne par l’intermédiaire de l’OTAN, elle n’est pas dans le système pour ce qui est du financement de la défense et des mécanismes d’acquisition commune de l’Union européenne. C’est pourquoi les entreprises turques cherchent à renforcer leur position sur le marché européen non seulement par l’exportation, mais aussi par la production locale en Roumanie et en Slovaquie, les coentreprises en Italie et les coopérations technologiques avec la France et l’Espagne.
Dans la période à venir, le succès de la Turquie ne se mesurera pas seulement au nombre de missiles, de radars ou de véhicules blindés vendus. Ce qui sera véritablement déterminant, c’est la mesure dans laquelle les entreprises turques parviendront à s’ancrer dans les chaînes de production européennes et leur capacité à transformer des accords commerciaux temporaires en partenariats industriels durables.
À cet égard, la Turquie n’est ni tout à fait dans la défense européenne ni tout à fait en dehors : c’est un acteur qui, sur le plan institutionnel, se tient à la périphérie du système et qui, sur le plan industriel, se rapproche toujours plus de son centre.